BCP hiude l’operazione Fenice e cede 37 milioni di euro di crediti deteriorati.
BCP hiude l’operazione Fenice e cede 37 milioni di euro di crediti deteriorati.
Benvenuti a una nuova edizione di Data News, l’osservatorio di dataviz.credit dove traduciamo le novità normative in opportunità di business e margini reali. Oggi analizziamo un disegno di legge che promette di essere un vero e bizzarro terremoto per il pianeta del credit management e del legal recovery: il DDL 978.
Se fate parte di quel gruppo di professionisti stanchi di aspettare i tempi biblici della giustizia italiana per recuperare i piccoli ticket, questa è la svolta che stavate aspettando. Ma attenzione: come ogni rivoluzione, premierà solo chi si muove con i dati giusti.
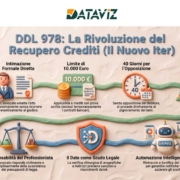
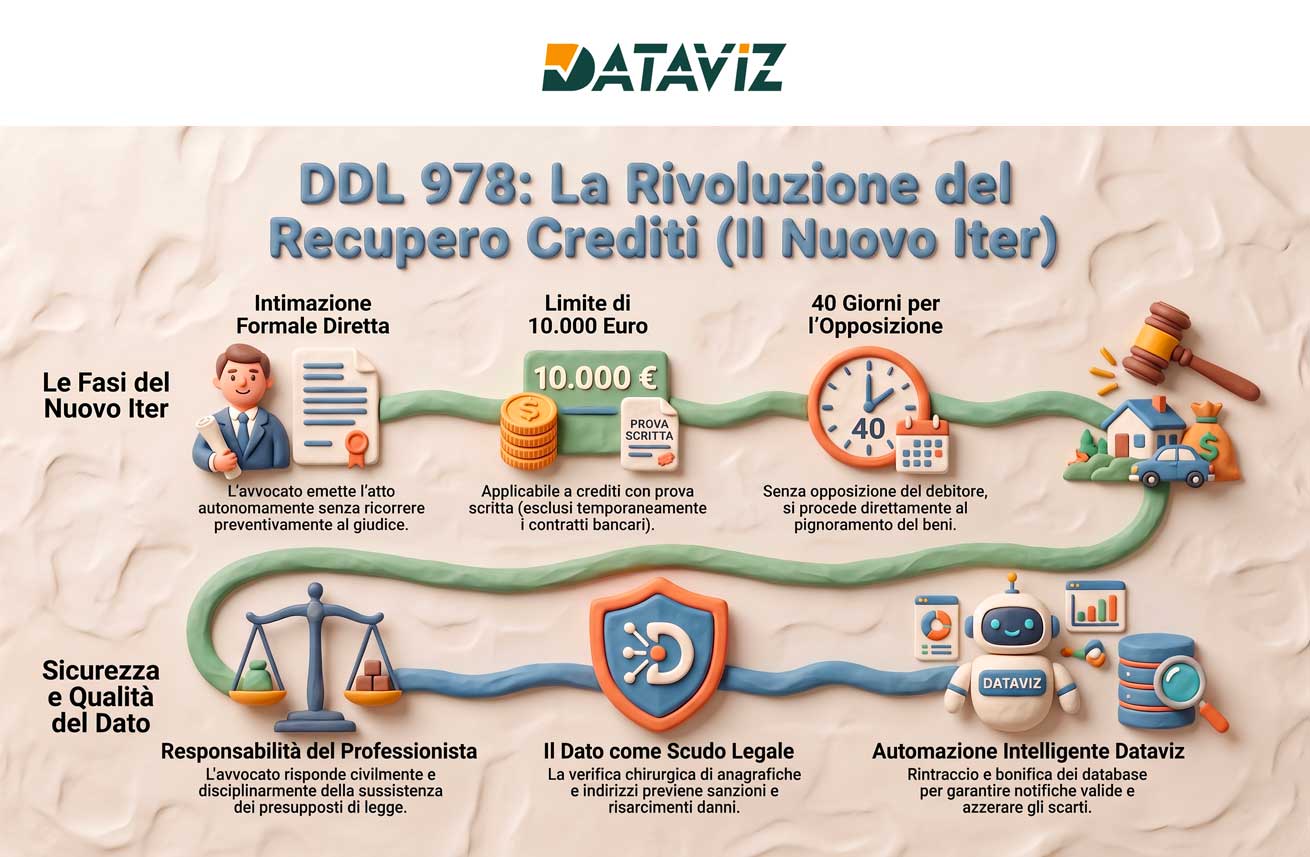
Il cuore del provvedimento, che ha già incassato il parere favorevole dell’AIGA (Associazione Italiana Giovani Avvocati) ed è in rampa di lancio in Commissione Giustizia al Senato, introduce nel codice di procedura civile una novità assoluta: la “intimazione formale”.
In parole povere? Per tutti i crediti fino a 10.000 euro fondati su prova scritta (con l’esclusione temporanea dei contratti bancari), l’avvocato munito di procura potrà emettere l’intimazione di pagamento direttamente, senza passare dal filtro preventivo del giudice. Il debitore ha 40 giorni per fare opposizione; se non lo fa, si va dritti al pignoramento. Addio farraginosi ricorsi per decreto ingiuntivo e uffici del Giudice di Pace intasati da pratiche seriali. Il sistema italiano finalmente prova ad allinearsi agli standard di efficienza europei per attrarre anche gli investitori esteri.
Bellissimo, vero? Velocità, efficienza, zero burocrazia. C’è però un enorme “ma” che i legali e i servicer devono stamparsi in testa: l’atto non avrà provvisoria esecutività immediata e il professionista risponderà civilmente e disciplinarmente se emetterà intimazioni in assenza dei presupposti di legge.
Questo cambia completamente le regole del gioco. Se prima il “filtro” del giudice offriva una sorta di paracadute formale, ora la responsabilità della verifica ricade interamente sull’avvocato. Non si può più rischiare. Sbagliare un’anagrafica, inviare una notifica al soggetto sbagliato o calcolare un pricing su dati obsoleti non significa più solo perdere tempo: significa rischiare una sanzione disciplinare e una richiesta di risarcimento danni.
Ed è esattamente qui che la qualità del dato cessa di essere un costo operativo e diventa la tua prima linea di difesa legale. Se la legge ti dà il potere di agire rapidamente, tu hai il dovere di muoverti su basi granitiche.
In dataviz.credit abbiamo sviluppato le nostre soluzioni partendo proprio da questa esigenza di precisione assoluta. Di fronte a un recupero crediti di massa sotto i 10.000 euro, l’automazione deve essere chirurgica:
Rintraccio e Corretta Postalizzazione: Prima di firmare qualsiasi intimazione formale, incrociamo il cappario nazionale e la gestione città multicap per fornirti solo indirizzi con CAP e civico verificati. Azzeriamo gli scarti postali e blindiamo la validità della notifica.
Bonifica e Arricchimento in tempo reale: Puliamo i tuoi database dal rumore di fondo, verificando i presupposti della prova scritta, lo stato patrimoniale del debitore e la sua reale solvibilità prima di avviare l’azione.
Abbattiamo i tuoi costi di lavorazione con soluzioni pronte per il mercato, pensate per attivare subito nuove linee di business, generare alto margine e massimizzare i tuoi profitti. Trasformiamo il rischio legale del DDL 978 in una macchina da incassi seriale, sicura e pienamente conforme.
Closing shot Il DDL 978 libererà i tribunali, ma spalancherà le porte a chi sa usare la tecnologia. L’era del recupero crediti “tentato” è finita: inizia l’era del recupero scientifico. Chi ha i dati migliori firma le intimazioni e incassa; gli altri continueranno a pagare i costi della propria approssimazione.
Restate affamati di dati buoni (e certificati). La prossima edizione tra 24 ore.
Un abbraccio (sempre professionale),
Un recente sondaggio tra i manager del settore bancario italiano ha sganciato una bomba statistica: ben il 97% dei decisori vede nell’introduzione degli agenti AI la principale potenziale debolezza per i sistemi aziendali. Avete letto bene, quasi la totale unanimità.
Ma prima di farvi prendere dal panico o di archiviare i vostri progetti di innovazione, facciamo un bel respiro profondo. Questa notizia non è una condanna per l’Intelligenza Artificiale, tutt’altro. È il più grande assist commerciale dell’anno per chi sa come muoversi.
La diffidenza del top management non nasce da un rifiuto della tecnologia, ma da una sacrosanta preoccupazione per la sicurezza e la governance del dato. Comprare software che si collegano ad API esterne in cloud o implementare modelli “black box” di cui non si controlla l’infrastruttura espone le banche e i servicer a rischi enormi: data leak di informazioni sensibili, violazioni del GDPR e, non da ultimo, il rischio di non superare i rigidi controlli dell’AI Act in arrivo ad agosto.
In pratica, il mercato ha capito che l’AI generica e “affittata” sul cloud è un colabrodo normativo e operativo. Ed è esattamente qui che la vulnerabilità degli altri diventa il vostro fossato difensivo (moat).
Se il 97% dei tuoi potenziali clienti ha paura delle falle di sicurezza dell’AI, la soluzione non è vendere un algoritmo più intelligente, ma vendere un’architettura più sicura. La sicurezza informatica e la sovranità del dato diventano i driver principali per chiudere i contratti.
Noi di dataviz.credit abbiamo anticipato questo trend rifiutando la via facile del cloud. La nostra filosofia poggia su un pilastro granitico: l’AI deve essere 100% on-premise.
Zero Cloud, Zero Rischi: I flussi sensibili, le informazioni patrimoniali e i dati di bilancio entrano in un RAG locale e non escono mai dalle mura aziendali, protetti da firewall con regole di blocco totale verso la WAN.
Determinismo Locale: I modelli ottimizzati (come Qwen o Gemma) girano a temperatura zero. Non inventano, non allucinano, non disperdono informazioni.
Explainability (SHAP): Ogni singolo scoring o report predittivo emesso è trasparente e auditabile. Il regolatore e il risk manager sanno esattamente perché l’AI ha preso quella decisione.
Abbattiamo i costi di lavorazione e di compliance dei nostri clienti fornendo soluzioni già strutturate per superare i requisiti legali più stringenti. Non vendiamo tecnologie speculative, ma asset ad alto valore aggiunto che permettono a chi gestisce il credito di automatizzare la due diligence e l’arricchimento dati in totale sicurezza.
Closing shot Se il mercato ha paura delle scatole nere in cloud, la risposta è l’Intelligenza Aumentata on-premise. Chi sceglie la trasparenza e la sicurezza hardware oggi, non sta solo proteggendo i propri dati: sta costruendo un vantaggio competitivo che i concorrenti impiegheranno anni a replicare. La sicurezza è il nuovo standard della redditività.
Restate affamati di dati buoni (e protetti). La prossima edizione tra 24 ore.
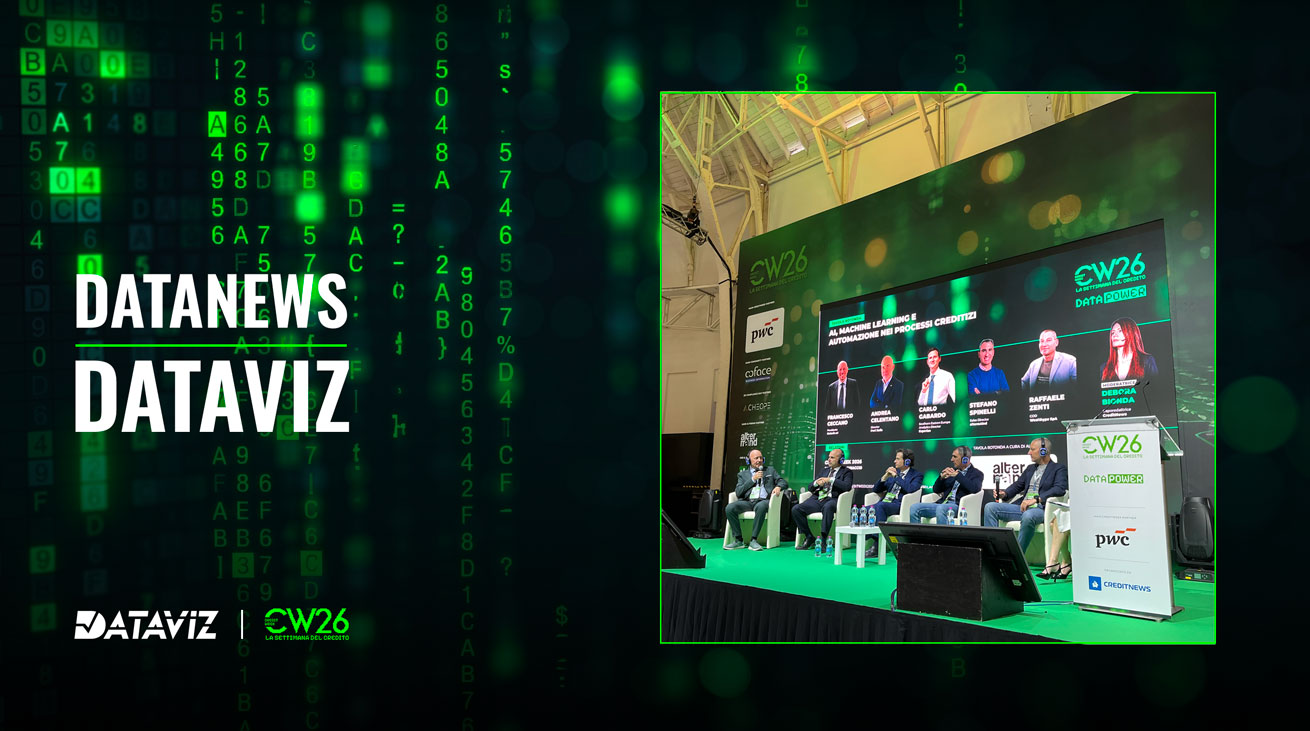
Data News – CreditWeek 2026: L’AI reale e l’indipendenza on-premise conquistano Milano
Il Palazzo del Ghiaccio ha chiuso i battenti, ma l’eco della CreditWeek 2026 si fa sentire più forte che mai. Per noi di DATAVIZ sono stati due giorni intensi di tavoli tecnici, confronti serrati nel nostro quartier generale all’Aula Piranesi e, soprattutto, di pragmatismo applicato al business.
Mentre i grandi player si sono concentrati su scenari macroeconomici teorici, DATAVIZ ha portato sul palco risposte concrete alle sfide che spaventano i risk manager: la compliance nativa, l’effetto “scatola nera” dell’AI e la sovranità del dato.
Ecco il riassunto di cosa è emerso dai nostri due speech principali e perché il mercato del credito sta cambiando pelle.
1. Il debutto sul panel principale: Domare l’AI Act senza bloccare il business
Nel corso della tavola rotonda principale dedicata a “AI, machine learning e automazione nei processi creditizi”, il nostro CEO Francesco Ceccano si è confrontato con i rappresentanti di PwC Italia, Experian, altermAInd e Wealthype SpA. Il tema centrale? L’imminente entrata in vigore dell’AI Act ad agosto 2026.
I punti chiave emersi dal dibattito:
2. Panel DATA POWER: Nasce l’Osservatorio del Credito Deteriorato
Il giorno successivo, insieme ai partner di Cloudwise e Voicewise, abbiamo presentato la nostra iniziativa industriale più ambiziosa: il lancio ufficiale dell’Osservatorio del Credito Deteriorato, un progetto che poggia sulle solide basi societarie e ingegneristiche di Predict S.r.l.
Durante il panel, moderato dalla nostra Managing Director Taysir Souissi, abbiamo spiegato la nostra rivoluzione tecnologica:
Morale della fiera
Il messaggio che abbiamo lasciato alla CreditWeek è chiaro: abbattiamo i tuoi costi di lavorazione con soluzioni pronte per il mercato, pensate per attivare subito nuove linee di business, generare alto margine e massimizzare i tuoi profitti.
Il successo dei tavoli B2B all’Aula Piranesi dimostra che il settore del credito è pronto a superare l’hype per abbracciare l’Intelligenza Aumentata basata su dati certi e trasparenti.
Chiudiamo con un pensiero: In un mondo di dati esplosivi e tech disruptive, chi sa collegare informazioni commerciali a strategie AI e compliance vince. Le fusioni accelerano tutto, ma sono i dettagli operativi e l’innovazione responsabile a fare la differenza.
Restate connessi, condividete insight e trasformate queste news in azioni concrete.
Alla prossima edizione!
Il Team di DATAVIZ
CreditWeek 2026: DATAVIZ ti aspetta a Milano con tavoli tecnici e soluzioni AI pronte per il mercato del credito
Ci siamo. Oggi si aprono i cancelli della CreditWeek 2026 al Palazzo del Ghiaccio di Milano, l’evento clou per chi mastica credito, servicing e tecnologia. Ovviamente, noi di DATAVIZ non potevamo certo limitarci a guardare. Mercoledì la nostra delegazione sarà sul campo, e abbiamo deciso di fare le cose in grande: l’intera Aula Piranesi sarà il nostro quartier generale.
Se siete a caccia di slide teoriche sull’AI, avete sbagliato stanza. Nell’Aula Piranesi abbiamo preparato tavoli tecnici e incontri B2B pensati per un solo obiettivo: mostrarvi come abbattere i costi di lavorazione e far volare i vostri margini commerciali.
Portiamo a Milano soluzioni concrete: dalle nostre bonifiche e arricchimento delle banche dati (sì, inclusa la corretta postalizzazione con cappario nazionale e gestione città multicap) fino ai nuovi tracciati dati pronti all’uso e al nostro cluster AI proprietario. In più, vi daremo un assaggio del nostro progetto più ambizioso: l’Osservatorio del Credito Deteriorato.
Due appuntamenti sul palco da segnare in agenda
Se volete capire dove sta andando il mercato (e come anticiparlo per fare utili), ecco i due momenti chiave in cui trovarci:
1. Il Panel Principale: AI e Automazione nel Credito
Il nostro CEO, Francesco Ceccano, siederà alla tavola rotonda principale insieme ai pesi massimi del settore: Andrea Celentano (PwC Italia), Carlo Gabardo (Experian), Stefano Spinelli (altermAInd) e Raffaele Zenti (Wealthype SpA). Modera Debora Bionda, Caporedattrice di CreditNews. Si parlerà di algoritmi, certo, ma soprattutto di come evitare l’effetto “scatola nera” e generare valore reale per le aziende.
2. Il Panel DATAVIZ: DATA POWER e l’Osservatorio NPL
Un panel verticale tutto nostro, moderato dalla nostra Managing Director Taysir Souissi. Sul palco, insieme a Francesco Ceccano (CEO – Dataviz), saliranno Valerio Cesarini (CTO – Voicewise), Corrado Miraglia (CCO – Cloudwise) e Christian Arsenio (CEO – Quantum Leap Analytics). Vi mostreremo come i dati grezzi sugli NPL si trasformano in asset predittivi già pronti per essere monetizzati.
Closing shot
Il mercato del credito nel 2026 non aspetta chi compila fogli Excel a mano. Se volete vedere come l’Intelligenza Aumentata può abbattere i vostri costi di lavorazione e attivare nuove linee di business ad alto margine, venite a trovarci nell’Aula Piranesi.
Ci vediamo a Milano. Restate affamati di dati buoni.
Il Team di DATAVIZ
Ecco il nuovo appuntamento con Data News, lo spazio di dataviz.credit dove guardiamo dove va il mercato prima ancora che ci arrivino gli altri. Oggi alziamo lo sguardo sui macro-trend globali: FICO ha rilasciato le sue linee guida su come l’Analytics e l’AI stanno ridisegnando i servizi finanziari nel 2026.
Prendete appunti, perché qui si parla di come cambiano i comportamenti di spesa e, soprattutto, di come evitare di farsi sommergere dalle frodi di nuova generazione.
FICO 2026: come l’AI sta riscrivendo le regole del credito (tra iper-personalizzazione e la minaccia dei Deepfake)
Se pensavate che il 2026 sarebbe stato l’anno della stabilizzazione tecnologica, vi sbagliavate di grosso. I modelli analitici avanzati e l’AI non sono più “progetti pilota” da mostrare nei convegni, ma il motore centrale dei servizi finanziari.
FICO traccia una linea netta: il mercato si sta dividendo tra chi usa i dati in modo dinamico per proteggere e far crescere i margini e chi continua a subire le evoluzioni del contesto macroeconomico. Due sono i fronti caldi che impattano direttamente chi gestisce il rischio e il credito.
1. Iper-personalizzazione (o come non perdere il cliente)
I consumatori e le imprese non accettano più lo scoring rigido e standardizzato. Nel 2026 la capacità predittiva deve essere “liquida”. I modelli analitici devono elaborare flussi di dati in tempo reale per comprendere i cambiamenti nei pattern di spesa e nella capacità di rimborso mentre avvengono. Chi vende soluzioni finanziarie o gestisce portafogli deve essere in grado di offrire pricing e tassi personalizzati al millimetro. Non farlo significa una cosa sola: regalare la clientela migliore ai competitor più agili.
2. L’esplosione delle frodi AI-driven (Il lato oscuro dell’hype)
Ma la vera sfida del 2026 si gioca sul fronte della sicurezza. L’AI generativa ha democratizzato il crimine finanziario: truffe d’identità sintetiche, phishing iper-mirato e deepfake capaci di aggirare i controlli tradizionali sono all’ordine del giorno. FICO è categorica: per fermare l’AI usata dai truffatori, serve un’AI ancora più sofisticata sul fronte della prevenzione rischi. La difesa non può più essere reattiva, deve basarsi su modelli predittivi capaci di riconoscere le anomalie comportamentali prima che il danno sia fatto.
La svolta Dataviz: l’Intelligence che genera ricavi
Tutto questo scenario internazionale si traduce in un imperativo categorico per il mercato italiano delle informazioni commerciali e del credito: il dato statico è morto. Per intercettare le frodi di nuova generazione e offrire scoring iper-personalizzati che i tuoi clienti finali siano disposti a pagare profumatamente, hai bisogno di pulizia e velocità. In dataviz.credit facciamo esattamente questo. Sviluppiamo soluzioni che integrano la potenza dell’AI predittiva con una gestione trasparente dei flussi informativi.
Abbattiamo i tuoi costi di lavorazione interni traducendo montagne di dati complessi e scoring FICO-like in dashboard di Data Visualization immediate e spendibili. Ti diamo il prodotto finito, conforme e blindato, pronto per attivare nuove linee di business e massimizzare i tuoi profitti senza farti perdere tempo nella rincorsa all’ultimo algoritmo.
Closing shot
Il report 2026 di FICO ci ricorda che l’AI nei servizi finanziari è un’arma a doppio taglio: un acceleratore di business incredibile, ma anche una minaccia se lasciata senza controllo. La chiave del successo? Usare la tecnologia per rendere i dati trasparenti, azionabili e redditizi. Chi controlla il dato predittivo, controlla il mercato.
Restate affamati di dati buoni. La prossima edizione tra 24 ore.
Il Team di DATAVIZ
Nel mercato dei crediti deteriorati, il tempo non è solo denaro: è il killer spietato di ogni singola transazione. Chi lavora sui portafogli non performing conosce il dramma: fiumi di documenti destrutturati, atti notarili, perizie immobiliari e faldoni legali che richiedono settimane di analisi manuale solo per capire se un pacchetto di crediti vale l’investimento.
Mentre molti si limitano a usare l’AI per fare semplici riassunti, i player più svegli hanno capito come industrializzare il processo, tagliando i tempi di onboarding e due diligence fino all’80%.
Il segreto? Far parlare i Large Language Models con i tuoi dati
La svolta strategica non sta nel comprare un software preconfezionato, ma nell’applicare modelli di Intelligenza Artificiale Generativa (LLM) integrati con i propri database e architetture cloud avanzate.
L’approccio vincente si sviluppa su tre livelli che cambiano completamente l’economia del recupero:
Meno costi di lavorazione, più scalabilità sul mercato
Cosa significa questo per chi deve vendere o gestire soluzioni nel credito? Significa passare da un modello artigianale a uno industriale.
Se un analista impiega ore per mappare una singola posizione complessa, l’AI lo fa in pochi secondi, lasciando all’esperto umano solo il compito di validare la strategia finale. Questo abbatte drasticamente i costi di lavorazione interni e permette di analizzare volumi di portafogli enormemente più grandi. Ed è esattamente qui che si generano i nuovi margini: diventi più veloce dei tuoi concorrenti nel fare l’offerta vincente (pricing) e porti il portafoglio a rendimento in una frazione del tempo.
La prospettiva di Dataviz: visualizzare l’automazione
Tutta questa potenza di calcolo rischia però di rimanere un esercizio ingegneristico se i risultati non sono immediatamente comprensibili a chi deve prendere le decisioni o al cliente finale.
In dataviz.credit sposiamo esattamente questa filosofia dell’efficienza. La nostra piattaforma di Augmented Intelligence e le nostre dashboard di Data Visualization servono a questo: prendere i dati estratti dall’AI, ripulirli dal rumore e mostrarli in modo chiaro e strutturato. Ti diamo una soluzione pronta per il mercato che trasforma montagne di faldoni legali in insight commerciali pronti all’uso, confezionando prodotti ad alto valore aggiunto che i tuoi clienti finali pagheranno volentieri.
Closing shot
La due diligence NPL non è più una gara a chi ha più analisti chini sulle carte, ma a chi ha l’algoritmo più veloce e la visualizzazione dati più chiara. Automatizzare il processo significa liberare il patrimonio e attivare nuove linee di business prima degli altri. Chi si muove tardi, compra solo scarti.
Restate affamati di dati buoni. La prossima edizione tra 24 ore.
Un abbraccio (sempre professionale),
Il Team di DATAVIZ
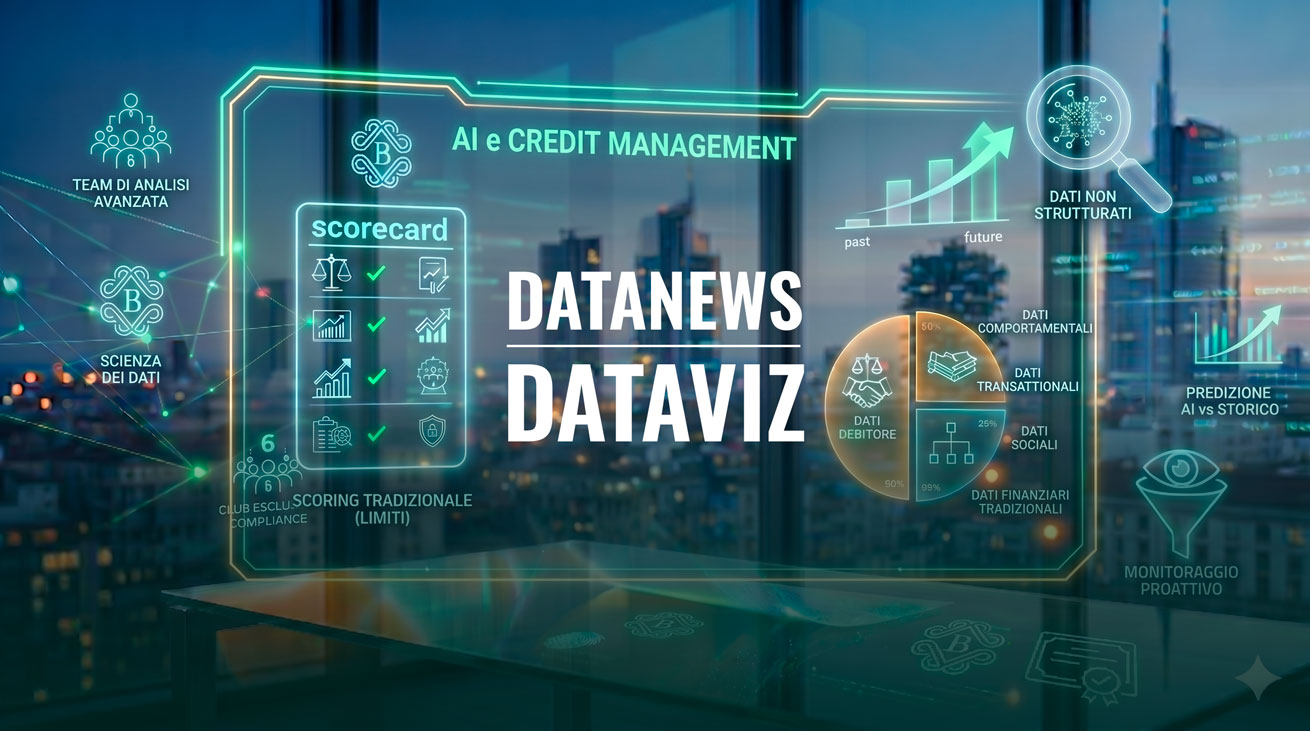
AI e Credit Management: superare i limiti dello scoring (senza finire nella “scatola nera”)
Se lavorate nel credit management, conoscete il problema: le metriche standard e i bilanci storici non bastano più. L’analisi della Rivista del Microcredito mette il dito nella piaga, evidenziando come l’evoluzione dei data analytics e dell’AI generativa stia finalmente permettendo di fare ciò che prima era impensabile: incrociare fonti strutturate e non strutturate, interne ed esterne, per ridefinire il concetto di merito creditizio.
Ma attenzione: più il modello predittivo diventa sofisticato, più aumenta il rischio di perdere il controllo del timone. La vera sfida non è trovare l’algoritmo più potente, ma saper gestire il triangolo d’oro: fiducia, controllo e valore predittivo.
Oltre le metriche tradizionali: la caccia ai dati non strutturati
I modelli di scoring tradizionali sono come una fotografia sfocata del passato. L’Intelligenza Artificiale applicata al credito, invece, funziona come un video in diretta. Ha la capacità unica di digerire e processare dati non convenzionali — comportamenti di pagamento parziali, variazioni repentine nelle relazioni di filiera, informazioni reputazionali e persino dati non strutturati.
Questo amplia enormemente il perimetro informativo. Il risultato operativo? Una capacità predittiva straordinaria, in grado di intercettare i segnali di allarme (early warning) mesi prima che l’insolvenza si materializzi in un bilancio depositato.
Il problema della “Scatola Nera” e la trappola del controllo
C’è un enorme “ma” che frena l’adozione di massa di queste tecnologie, ed è il rischio dell’effetto black box (la scatola nera). Se un algoritmo rifiuta un fido o taglia un plafond, ma non sa spiegare perché lo ha fatto, quel modello è inutilizzabile. Non solo per questioni di compliance e normative stringenti (pensa alle linee guida EBA o al GDPR), ma per una pura logica di business: nessun risk manager sano di mente metterebbe il portafoglio della propria azienda in mano a un codice cieco.
L’AI non deve prendere il controllo, deve essere un supporto decisionale chiaro, auditabile e trasparente. Il valore non sta nell’automazione totale, ma nell’approccio ibrido: la macchina calcola le probabilità su moli di dati immonde, l’uomo convalida la strategia basandosi su dati certificati e logiche spiegabili.
La prospettiva di Dataviz: l’Intelligenza Aumentata applicata al ROI
Questo studio conferma esattamente la filosofia commerciale che portiamo avanti con le nostre soluzioni. Chi compra tecnologia per il credito non cerca un “oracolo” misterioso, ma uno strumento per fare utili riducendo il tasso di default e ottimizzando i tempi di lavorazione.
In dataviz.credit facciamo proprio questo: non ti vendiamo una scatola nera. Ti forniamo una piattaforma di Augmented Intelligence dove i flussi di dati complessi e non strutturati vengono trasformati in dashboard di Data Visualization trasparenti e immediatamente leggibili. Diamo spiegabilità all’algoritmo, permettendoti di confezionare prodotti ad alto valore aggiunto e ad alto margine, pronti per essere integrati nella tua offerta o rivenduti al cliente finale.
Closing shot
L’AI nel credit management è un moltiplicatore di profitti, ma solo se sai come interrogarla e se ti muovi su dati puliti. La fiducia del mercato si conquista con la trasparenza dei processi, non con le promesse dell’hype tecnologico. I modelli predittivi migliori sono quelli che sai spiegare al tuo cliente commerciale.
Restate affamati di dati buoni. La prossima edizione lunedì 25 maggio.
Il Team di DATAVIZ
MPS-Mediobanca, fusione da 15 miliardi: la miniera d’oro per le informazioni commerciali nel mercato NPE
Quando due colossi di questa portata si uniscono, la prima mossa dei team di servicing è accendere i riflettori sui portafogli ereditati. In questo momento, gli occhi sono puntati sugli UTP (Unlikely to Pay). Mappare queste posizioni per capire cosa può essere ceduto e cosa può tornare reperforming (ossia tornare a pagare) è un’operazione chirurgica ad altissima intensità.
E qui arriviamo al punto di svolta: l’impatto dirompente per chi lavora con la business intelligence e le informazioni commerciali.
Perché i dati incrociati di questa fusione valgono un impero
Mettiamo le cose in prospettiva: MPS porta in dote una storicità immensa sul territorio e sul tessuto profondo delle PMI italiane; Mediobanca ha nel proprio DNA il corporate e l’investment banking di alto livello. Incrociare i database storici di queste due realtà significa avere accesso alla più grande miniera d’oro informativa d’Italia.
Per il settore delle informazioni commerciali, questo deal è il Santo Graal degli scoring predittivi. Unire i dati storici sul comportamento creditizio di MPS con le analisi di rischio e di filiera di Mediobanca permette di creare modelli predittivi con una precisione mai vista prima. Il “superpotere” dell’AI applicata al credito ha finalmente trovato il suo carburante perfetto. Il mercato premierà chi saprà arricchire e ripulire questi dati per servire i buyer di NPE su un piatto d’argento.
La svolta Dataviz: dare forma ai Big Data bancari
C’è un però. Due silos di dati così mastodontici, nati da culture informatiche totalmente differenti, rischiano di generare il caos. Come si uniscono decenni di storie creditizie diverse senza perdersi nei meandri dei sistemi legacy?
La risposta è nella visualizzazione avanzata. Noi di dataviz.credit lo ripetiamo come un mantra: i dati grezzi estratti da una fusione del genere sono come greggio da raffinare. Solo attraverso dashboard di Data Visualization chiare, dinamiche e intelligenti i risk manager e i servicer possono estrarre il vero valore, individuare i macro-trend, anticipare i default e scovare le aziende con un potenziale di recupero nascosto.
Closing shot
La fusione MPS-Mediobanca dimostra che la vera ricchezza delle banche moderne non è nei caveau, ma nei server. Chi si occupa di informazioni commerciali ha davanti a sé l’occasione del decennio: trasformare questo big bang di dati in scoring predittivi azionabili. Chi ha la tecnologia per farlo, guiderà il mercato NPE.
Restate affamati di dati buoni. La prossima edizione tra 24 ore (o prima se scoppia un altro mega-merger).
Il Team di Dataviz
🚀 La rivoluzione di DATAVIZ su Il Sole 24 Ore! 📰
Nell’edizione del 14 maggio è stato dedicato un articolo a DATAVIZ e al nostro approccio tecnologico nella gestione dei crediti NPL e UTP.
Il mercato richiede scalabilità e velocità. La nostra risposta si traduce in:
✅ Augmented Intelligence e Modelli Predittivi: Tecnologie basate sull’IA per anticipare le esigenze del settore.
✅ Customizzazione e Sicurezza: Elaborazione massiva di informazioni commerciali su misura, nel pieno rispetto delle normative (GDPR, ISO).
✅ Osservatorio del Credito: Il nostro nuovo strumento per monitorare costantemente le dinamiche del settore.
Siamo pronti a continuare a ridefinire il credit management in Italia, unendo esecuzione concreta e intelligenza dei dati.
Leggi l’articolo completo su Linkedin