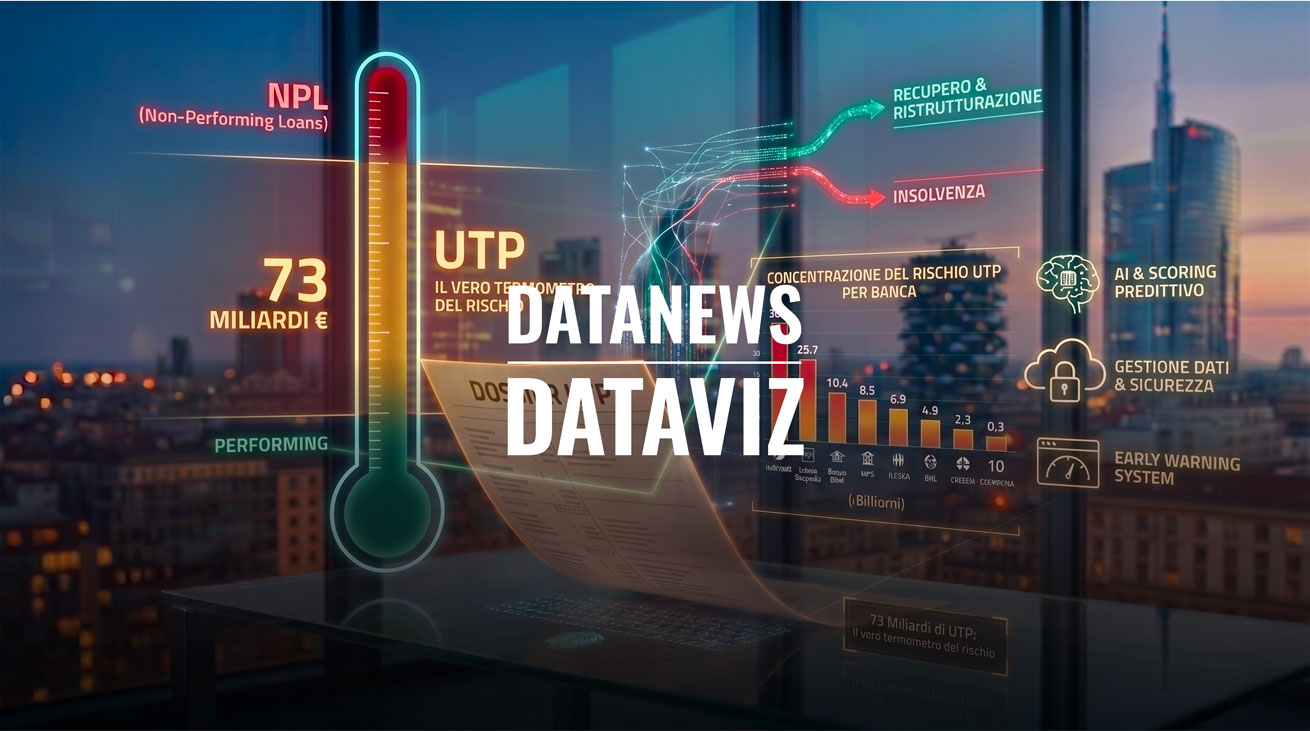
Parliamo sempre di NPL, i crediti in sofferenza conclamata. Ma il vero “mostro” silenzioso del sistema bancario italiano si chiama UTP – Unlikely To Pay, le inadempienze probabili. Quei crediti che la banca sa già: “difficile che tornino performing senza azioni decise”. E secondo un’analisi PwC sui dati del primo semestre 2019, in Italia ce n’erano 73 miliardi di euro. Un numero che fa ancora riflettere nel 2026, perché il principio non è cambiato: gli UTP sono spesso la parte più grande (e più gestibile) dei crediti deteriorati.
L’81% di quei 73 miliardi era concentrato nelle prime 10 banche italiane. Quasi la metà (49%) solo tra Unicredit (14,4 mld), Intesa (13,6 mld) e Banco BPM. Poi MPS con 7,4 miliardi, Iccrea 5,5, UBI 3,8, BNL 2,8 e BPER 2,5. Un club ristretto che tiene in pugno la maggior parte del rischio “probabile”.
Ma il dato più interessante è un altro: in Banco BPM gli UTP rappresentavano il 68% di tutti gli NPE lordi. In Unicredit, Iccrea, UBI e Cariparma superavano il 40%. In Intesa, BNL, BPER e Credem tra il 30 e il 40%. Tradotto: per molte banche gli UTP non sono un’eccezione, sono la regola. E quando il NPE ratio lordo sale (Iccrea al 16%, BPER e Banco BPM al 14%, contro il 7-8% di Intesa e Unicredit), gli UTP diventano il vero indicatore di fragilità.
Perché questi numeri contano ancora oggi? Perché gli UTP sono l’ultima spiaggia prima dello stato di insolvenza. Gestirli bene significa trasformare un problema in un’opportunità di rilancio. Significa usare informazioni commerciali aggiornate, analisi di cash flow prospettico, scoring predittivi e modelli di early warning. Chi ha dati granulari e in tempo reale su pagamenti, esposizioni e comportamenti del debitore ha un vantaggio enorme nel decidere: ristrutturazione, escussione garanzie o cessione sul mercato secondario.
Nel 2026, con il mercato NPL maturo, le fusioni in corso e l’AI che entra nei processi di credit risk, gli UTP restano il terreno di gioco più interessante. Non più solo “sofferenze da smaltire”, ma posizioni da gestire attivamente con competenze di business e dati di qualità. Le banche che investono in info commerciali arricchite e in piattaforme di servicing specializzate sugli UTP stanno già raccogliendo i frutti: minori accantonamenti, recovery rate più alti, NPE ratio sotto controllo.
Il messaggio è chiaro: 73 miliardi non sono un numero da archivio. Sono la prova che il rischio di credito non si misura solo con i NPL “morti”, ma con tutto ciò che è “improbabile ma ancora vivo”. E chi lavora con informazioni commerciali, credit management e servicing lo sa bene: i dati giusti, al momento giusto, fanno la differenza tra un UTP che torna performing e uno che diventa NPL vero.
Fonti: analisi PwC su dati primo semestre 2019 (ancora oggi riferimento per comprendere la concentrazione del rischio UTP nel sistema italiano).
Nel contesto attuale il principio resta identico: qualità dell’informazione = qualità della gestione del deteriorato.
Un abbraccio (tecnico e professionale),
Il Team di Dataviz